Highlight
408万円 / 家賃17万円で2年待つと
家賃17万円のまま購入を2年待つと、408万円の家賃が、すべて消えます。同じ2年に、購入していた場合の返済は約337万円。そのうち約242万円は、残債の減少として手元に残ります(借入5,000万円・金利0.975%・35年の試算例)。買い時は、市場ではなく自分の状況で判断します。基準は、返済比率、家賃のコスト、完済時の年齢、生活環境の変化、自分に合う物件が出たかの5つで、3つ以上当てはまれば、動き時のサインです。
Check — この記事でわかること
- 買い時を判断する5つの具体的な基準
- 「待ち続けること」で生まれている損失の正体
- 2年待った場合のお金の動きを、数字で見る方法
- 価格が高い今でも、失敗しにくい買い方
- 迷いを解消するための最初のステップ
Contents
買い時を判断する5つの基準
「市場が落ち着いたら動こう」「もう少し貯金が増えたら」。そうやって外のタイミングを待っていると、いつまでも動けません。
大切なのは、市場ではなく「自分の状況」を基準にすることだと思います。
01
価格より「返済比率」で判断する
物件の総額に目が向きがちですが、家計に響くのは月々の返済額が、収入に対して無理のない水準かどうかです。「高い」と感じたら、総額ではなく返済比率で見直してみてください。判断の軸が変わるだけで、見え方が変わることが多いんです。
02
待ち続けるコスト(家賃)を計算する
「買うのを1年待つ」は、家賃をもう1年払い続けることと同じです。月17万円の家賃なら、1年で204万円。「待つ」は何もしていないように見えて、実はお金が出続けている選択なんです。
03
自分の年齢とローン完済年齢を確認する
多くの金融機関では、住宅ローンの完済時の年齢は80歳未満とされています。購入を先延ばしにするほど、借りられる期間が短くなり、月々の返済が上がります。1年待つごとに、選べるローンの条件が変わる可能性があります。年齢は、意外と見落とされがちなタイムリミットです。
04
生活環境の変化が起きているか
結婚・出産・子どもの進学・転勤など、生活の節目は、住まいのニーズがはっきりするタイミングです。「なんとなく欲しい」から、「今の家では手狭になった」「学区を決めなければ」という具体的な必要性に変わっているなら、それ自体が買い時のサインだと思います。
05
「自分に合う物件」が出たかどうか
市場全体のタイミングを待つより、「自分の条件に合う物件が出たかどうか」のほうが、実質的な判断材料になります。条件のいい物件は、早いと数日で成約になります(幡ヶ谷ベースの現場感・あくまで目安)。市場ではなく、物件を待つ姿勢が大事です。
→ “買えると思っていた”が一番危ない。物件探し前に知っておきたい住宅ローンのこと
→ 金利上昇局面ならフラット35が強い!幡ヶ谷で中古マンションを買う新常識
あなたの「買い時診断」チェックリスト
5つの基準に照らして、いくつ当てはまるか確認してみてください。
Check — 買い時診断
- 返済が、家計に無理のない範囲に収まる物件がある
- 家賃を、すでに1年以上払い続けている
- ローン完済時の年齢が、75歳を超え始めている(または近い)
- 生活環境に変化があった(結婚・子ども・転勤など)
- 「この物件なら」と思える物件に、出会ったことがある
Honest Note
3つ以上当てはまった方は、今が動き時のサインです。ただ、診断は目安です。迷ったときは、数字を一緒に確認しましょう。
「待てば下がる」は本当か?プロが見る4つの損失
幡ヶ谷エリアで18年、購入のサポートをしてきた経験から、お伝えしたいことがあります。
「もう少し待とう」と決断を先送りにしたお客様の多くが、あとから「あのとき動けばよかった」とおっしゃいます。待つことで生まれる損失は、大きく4つです。
待つことで生まれる4つの損失
- 価格のさらなる上昇——2020年以降、首都圏の中古マンション価格は上昇傾向が続いています。「もう少し待てば下がる」は願望で、根拠のある予測ではありません。
- 金利上昇で、借入可能額が下がる——住宅ローンの金利が上がると、同じ月々の返済額でも、借りられる金額が減ります。
- 諦める条件が、少しずつ増えていく——数年前は「駅から10分以内・3LDK・築15年以内」だった条件が、気づけば「駅から15分・2LDK・築20年以内」に。待つほど予算と市場の差が広がり、妥協する条件が増えていきます。
- 家賃が、そのまま消えていく——これが、最も見えにくい損失だと思います。購入していれば、毎月ローンの残債が減っていたはずの時間が、家賃として消え続けています。
金利が0.5%上がると、借りられる金額はどう変わる?
| 月々の返済額 | 金利0.975%で借りられる額 | 金利1.475%で借りられる額 | 差額 |
|---|---|---|---|
| 12万円 | 約4,270万円 | 約3,940万円 | 約330万円 |
| 15万円 | 約5,340万円 | 約4,920万円 | 約420万円 |
| 20万円 | 約7,110万円 | 約6,560万円 | 約560万円 |
※ 返済期間35年・元利均等で試算した目安です。実際の借入可能額は、金融機関・年収・条件により異なります。
Honest Note — もし価格が10%下がったら?
6,000万円の物件が10%下がると、600万円安くなります。ただ、その間に家賃17万円を3年払えば、合計で612万円です。下がっても、待った間の家賃で、ほぼ相殺されてしまいます。さらに、金利が上がっていれば、借りられる額も減ります。
このエリアは「下がりにくい」と言える?
「高い今、買って大丈夫?」という不安は、よく聞きます。幡ヶ谷・初台・笹塚で18年見てきた感覚では、次の3つが、価格を支えていると思います。
| 理由 | 内容 |
|---|---|
| 希少性が高い | 新しく開発できる土地が少なく、新築が大量に出にくいエリアです。供給が絞られているぶん、価格が保たれやすいと感じます。 |
| 実需層が厚い | 投資目的より、「ここに住みたい」という共働きファミリーが中心です。実需が主体のエリアは、相場が崩れにくいと思います。 |
| 売りやすい | 将来、売ることになっても、買い手が見つかりやすいエリアです。出口を取りやすいのは、安心材料になります。 |
※ 幡ヶ谷ベースの現場感です。将来の価格を保証するものではありません。
Honest Note
「絶対に下がらない」とは言えません。ただ、下がるのを待つよりも、自分の状況で決めるほうが、後悔しにくいと思っています。実際の相場は、こちらで整理しています。
「2年待った場合」のお金の動き
「待つ」とお金はどう動くのか。家賃17万円で、借入5,000万円を組む例で見てみましょう。
| 2年間のお金 | 賃貸のまま、2年待つ | 2年前に購入していた(例) |
|---|---|---|
| 毎月の支払い | 家賃17万円 | ローン返済 約14.1万円 |
| 2年間の支払い合計 | 408万円 | 約337万円 |
| 手元に残るもの | なし(全額が消える) | 残債の減少 約242万円 |
| そのほかにかかるお金 | 管理費は家賃に含まれることが多い | 管理費・修繕積立金・固定資産税が別にかかる |
| 価格の上昇(想定) | 待つ間に、買う物件が約490万円上がる想定 | — |
※ 試算例です。借入5,000万円・金利0.975%・返済期間35年・元利均等で計算しています。価格の上昇は、6,000万円の物件が年4%上がる想定です(約490万円)。実際の数字は、家賃・物件価格・ローン条件により異なります。
Honest Note
「家賃408万円が全部損失」と言いたいわけではありません。購入しても、返済・管理費・税金はかかります。ただ、返済の一部は残債の減少として、資産に近い形で残ります。待つと、その差が毎月積み重なります。価格の上昇は、あくまで想定です。上がるか、下がるかは、誰にもわかりません。
「待つ」という選択は、何もしていないように見えて、毎月確実にお金が出続けている選択です。時間は、誰にとっても平等なんです。
価格が高い今、賢く買う3つの視点
「高いのはわかった。それでも買うなら、何を気をつければいい?」という方に、3つお伝えします。
Check — 高騰期の3つの視点
- 中古×リノベで、価値を足す——新築のプレミアムがない中古を選び、リノベで自分好みにします。相場に左右されにくい、一点ものを作れます。
- 管理状態を、しっかり確認する——築年数が古くても、管理が良い物件は、売るときにも強いです。配管や修繕積立金の状況は、必ず見てほしいです。
- 金利タイプを、見直す——変動金利が上がる局面なら、固定で組む手もあります。フラット35との比較を、一度してみてください。
買い時を決めた方は、どうだった?
実際に幡ヶ谷ベースでお手伝いした、3つの事例を紹介します。
Case 01 — 生活環境の変化(基準04)
転勤をきっかけに、家族6人で3LDKを購入
37歳の会社員の方で、転勤をきっかけに、夫婦と子ども4人の6人家族で住まいを探しました。駅徒歩6分・新耐震・64.80㎡の3LDKを、スケルトンからのフルリノベで購入しています。ローンは単独名義で変動35年、フルローンです。3行に事前審査を出し、内見は4件に加えて、京王線沿線で3件でした。
Point暮らしが変わるタイミングは、住まいを決める一番はっきりしたサインです。
Case 02 — 合う物件が出た(基準05)
内見1件で、その場で決めた1LDK
30代前半の会社員の方で、初めての購入でした。幡ヶ谷駅徒歩3分・1974年築(旧耐震)・新たにリノベ済みの1LDK(41㎡ほど)を、内見1件でその場で決めています。ローンは単独名義で変動40年、フルローンです。諸費用ローンも使い、2行を並行して進めました。
Point条件が整理されていると、「この物件だ」と思えたときに、すぐ動けます。
Case 03 — 家賃を払い続ける暮らしから(基準02)
賃貸暮らしから、現況有姿の2LDKを購入
購入前は賃貸暮らしだった、新婚のご夫婦です。初台駅徒歩9分・渋谷区本町・1985年築・約54㎡の2LDKを、着工前の現況のまま引き渡してもらいました。価格交渉も成立しています。ローンは単独名義で変動35年、リフォーム費用を含みます。自己資金は諸費用分のみ。内見は4件でした。
Point賃貸と購入を、総額で比べると、判断しやすくなります。
まとめ|5つの基準でもう一度、自分に問い直してみてください
買い時は、市場が教えてくれるものではありません。自分の状況・返済力・ライフプランを基準にしたとき、「今動くべきか」の答えは、もう見えていることが多いんです。
Summary
- 基準01 価格より「返済比率」で判断する
- 基準02 待ち続けるコスト(家賃)を計算する
- 基準03 自分の年齢とローン完済年齢を確認する
- 基準04 生活環境の変化が起きているか確認する
- 基準05 「自分に合う物件」が出たかどうかを基準にする
3つ以上当てはまっているなら、一度プロに話してみてほしいです。頭の中で整理できていなかったことが、整理されるだけで、次の一歩が見えてきます。
—— MEMBERSHIP ——
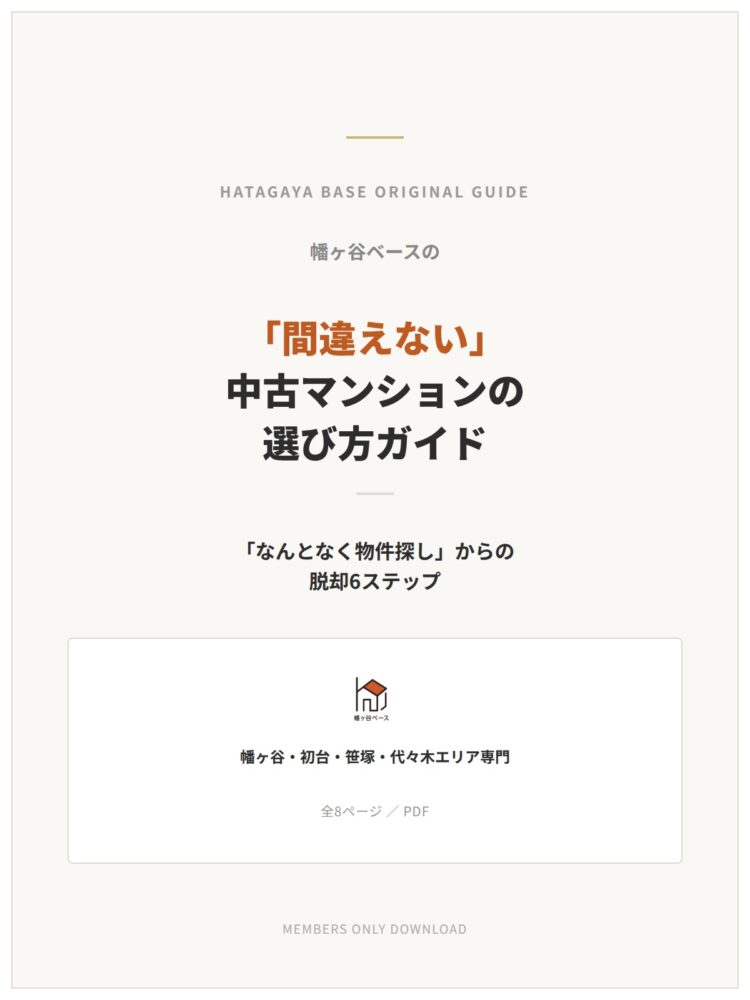
会員登録で、選び方ガイドをプレゼント
登録は無料・3分で完了。ガイドはすぐにお渡しします。
全8ページ
無料プレゼント中
メンバー限定物件
会員だけが見られる物件情報を閲覧できる
毎週木曜配信
新着・成約・価格改定情報をメールでお届け
営業なし
必要な時だけご連絡します
購入ガイド進呈
「間違えない」選び方ガイドを無料プレゼント
Property List
よくある質問
価格が高騰している今、買うと高掴みになりませんか?
将来の価格は、誰にもわかりません。ただ、待つ間も家賃は出続けます。たとえば家賃17万円なら、3年で612万円です。下がるのを待つより、自分の返済比率や状況で決めるほうが、後悔しにくいと思います。
今は、買い時ですか?
市場の動きで決めるのではなく、自分の状況で決めるのがおすすめです。返済比率、家賃のコスト、完済時の年齢、生活環境の変化、合う物件が出たか。3つ以上当てはまれば、動き時のサインです。
→ 買い時診断を見る
待てば、価格は下がりますか?
下がるか上がるかは、誰にもわかりません。2020年以降、首都圏の中古マンション価格は上昇傾向が続いています。「待てば下がる」は、根拠のある予測ではなく、願望になりやすいです。
完済時の年齢は、何歳までですか?
多くの金融機関では、完済時の年齢は80歳未満とされています。金融機関によって違うので、事前に確認が必要です。購入を先延ばしにするほど、借りられる期間が短くなります。
→ 基準03を読む
家賃を払い続けるより、買ったほうが得ですか?
単純には比べられません。購入しても、返済・管理費・税金はかかります。ただ、返済の一部は残債の減少として残ります。家賃は、全額が消えます。総額で、比べてみてください。
—— CONTACT ——
迷っているなら、まず話してみてください
相談は無料で、強引な勧誘はありません。
あなたの状況を一緒に整理して、次の一歩を考えます。